 Share


ベトナムはこれまで、若い人口構成を持ち、日本にとって重要な人材供給国の一つとして認識されてきました。介護分野においてもその傾向は強く、多くのベトナム人材が特定技能、技能実習、EPA、在留資格「介護」などの制度を通じて、日本の介護現場で働いています。
しかし現在、この構図は少しずつ変わり始めています。ベトナム自身も急速な高齢化局面に入り、高齢者介護に対する国内需要が拡大する一方、専門的な介護サービス、人材、施設、職業基準などはまだ形成途上にあります。
同時に、日本企業のベトナムとの関わり方も、単なる介護人材の採用にとどまらなくなっています。介護施設運営ノウハウの移転、日本式介護教育プログラムの構築、ベトナムの介護スタートアップへの出資、介護ソフトウェア開発拠点の設立、中長期的な介護人材育成パイプラインの構築など、新しい取り組みが少しずつ生まれています。
つまり、日本の介護業界とベトナムの関係は、「ベトナムから日本へ人材を送り出す」という一方向の構造から、人材、教育、介護サービス、資本、テクノロジーが双方向に行き交う関係へと変化し始めています。
1. ベトナムで急速に進む高齢化
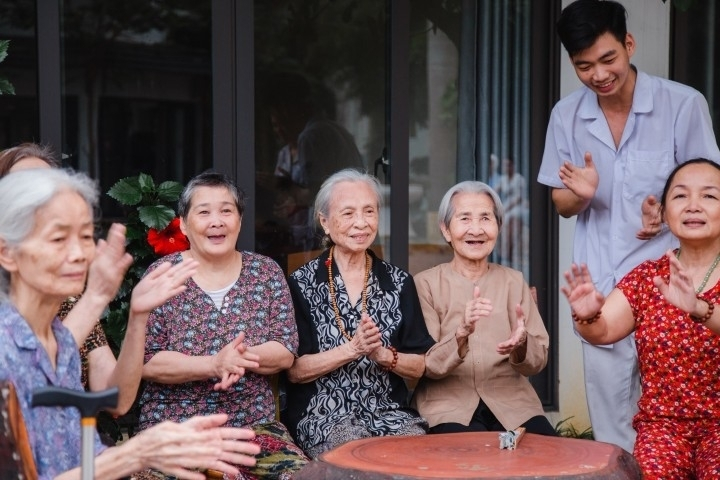
ベトナムの介護市場を考える上で、まず押さえておく必要があるのが、高齢化のスピードです。
- 2024年:約1,420万人が60歳以上
- 2030年:約1,800万人まで増加する見込み
- 2030年:総人口に占める60歳以上の割合は約17〜17.5%
- 2036〜2038年頃:「高齢社会」へ移行する見込み
ベトナムは2011年頃から人口高齢化の段階に入ったとされています。現在の予測通りに推移した場合、高齢化社会から高齢社会への移行期間は約20〜25年程度になると考えられています。つまり、介護人材、介護施設、サービス、教育制度、費用負担の仕組みなどを整備するために与えられている時間は、それほど長くありません。
もう一つ重要なのが、平均寿命と健康寿命の差です。ベトナムの平均寿命は約74.7歳である一方、健康寿命は約65.4歳とされており、その差は約9年あります。この期間には、慢性疾患や身体機能の低下などによって、日常生活に何らかの支援が必要になる可能性があります。
そのため、ベトナムの高齢化は単に「高齢者の人数が増えている」という人口統計上の問題ではありません。Long-term Care、在宅介護、リハビリテーション、生活支援、デイサービスなどに対する需要が、現実的な社会課題として現れ始めています。
2. まだ形成途上にあるベトナムの高齢者介護市場
日本では、介護保険制度を中心に、介護職の資格制度、介護施設、在宅サービス、介護事業者などからなる比較的成熟した介護システムが形成されています。一方、ベトナムの高齢者介護市場は、まだ市場基盤そのものを構築している段階にあります。
2.1. 現在も家族介護が中心
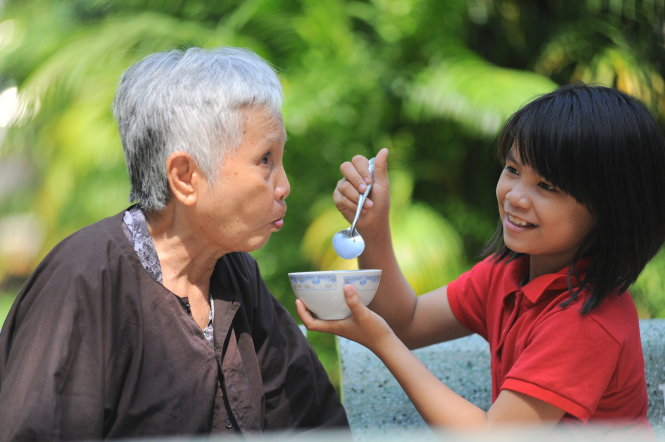
ベトナムでは現在も、高齢者介護の中心的な役割を家族が担っています。高齢の親を家族が自宅で介護するケースが多く、日本のように専門的な介護サービスを日常的に利用することは、まだ一般的ではありません。
一方で、高齢者施設、在宅介護、デイサービス、地域コミュニティ型ケアなどのサービスも少しずつ登場しています。ただし、地域や所得層によって利用できるサービスには大きな差があり、供給体制はまだ十分に整っているとは言えません。
2.2. 高齢者人口に対して介護インフラが不足

その需給ギャップを象徴する一例がホーチミン市です。2025年末時点で、ホーチミン市には約160万人の60歳以上人口がいる一方、公立・民間を合わせた高齢者介護施設は36施設にとどまるとされています。
この数字をベトナム全国へそのまま当てはめることはできませんが、大都市においても、高齢者人口の規模に対して専門的な介護インフラが十分に整備されていないことを示す一つの指標と言えます。
2.3. 介護人材と職業基準も形成途中
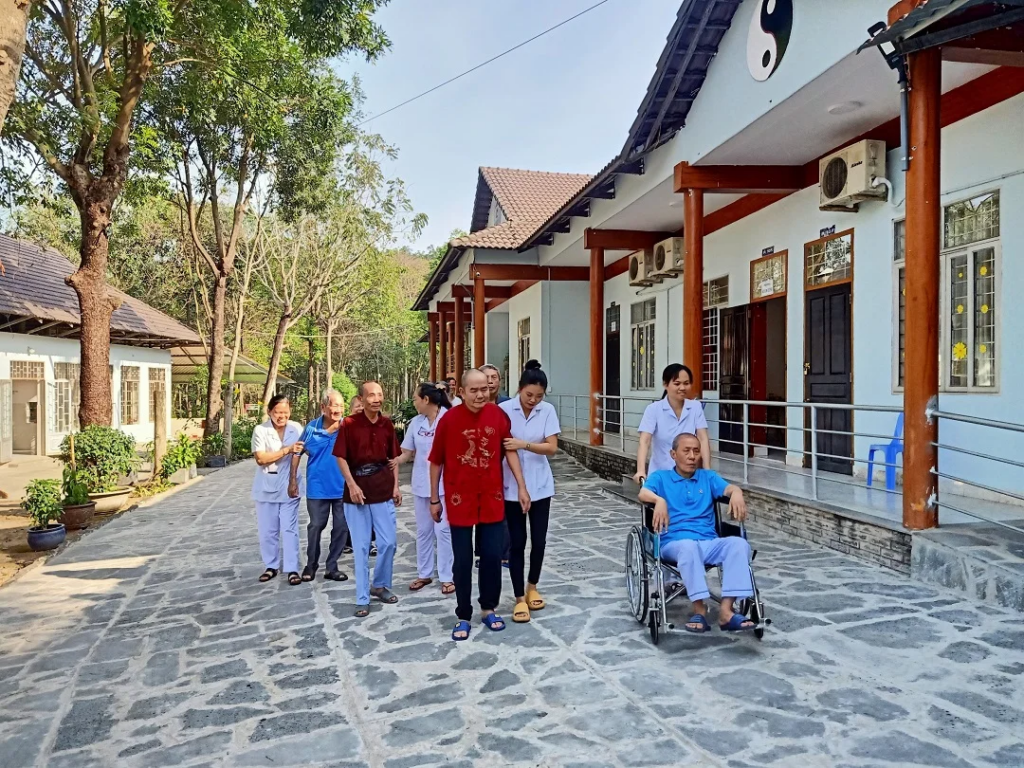
さらに大きな課題となっているのが、介護人材と職業基準です。JICAなどのプロジェクトでも指摘されている通り、ベトナムでは「介護」が日本のように独立した専門職として十分に確立されているとは言いにくい状況です。高齢者介護は、看護師や施設スタッフの業務の一部として扱われることも多くあります。
今後、専門的な介護市場を形成するためには、以下のような仕組みの整備が必要になります。
- 介護職の職種定義
- 教育カリキュラム
- スキル基準
- 介護プロセス
- 品質管理
- 能力評価
- キャリアパス
つまり、単純に介護職員の人数を増やすだけでは十分ではありません。教育、評価、現場指導、キャリア形成までを含めた、介護産業を支える「ソフトインフラ」の構築が必要になります。
2.4. 支払い能力という課題
介護ビジネスを考える上では、利用者の支払い能力も重要です。調査で参照したUNFPAのデータによると、ベトナムの高齢者の約76%は年金を受給していません。したがって、高齢者人口が増加するからといって、そのまま高価格帯の民間介護施設への需要が拡大するとは限りません。
高価格な施設型介護は、当面、都市部の比較的所得の高い層を中心とする可能性があります。一方、より幅広い高齢者にサービスを提供するためには、在宅介護、地域ケア、デイサービス、家族介護支援、アセットライト型の介護サービスなど、より柔軟で利用しやすいモデルが重要になると考えられます。
現在のベトナムは、「介護市場がまだ存在しない段階」ではありません。しかし、日本のような成熟市場でもありません。社会的需要が明確になり、民間事業者や海外企業によるプロジェクトが登場する一方で、職業基準、費用負担モデル、品質保証、テクノロジー活用などはまだ形成途中です。
言い換えれば、現在のベトナムは「市場基盤の構築と初期商業化が同時に進んでいる段階」にあると言えるでしょう。
3. 日本の介護業界におけるベトナムの現在地
これまで、日本の介護業界とベトナムを最も強く結び付けてきたものは「人材」でした。2025年末時点で、日本の介護分野における特定技能のベトナム人は10,401人となっています。
- 2023年末:7,937人
- 2024年末:8,910人
- 2025年末:10,401人
人数では、インドネシア、ミャンマーに次いで3番目となっています。ただし、特定技能だけが日本で働くベトナム人介護人材のすべてではありません。ベトナム人は技能実習、EPA、在留資格「介護」など、複数のルートを通じて日本の介護業界で働いています。
特に、介護福祉士の資格取得者などを対象とする在留資格「介護」では、2025年末時点で6,672人のベトナム人が確認されています。これは、ベトナム人材が単なるエントリーレベルの労働力にとどまらず、日本の介護現場において専門的なキャリアへ進む層も形成されていることを示しています。
一方で、特定技能介護に占めるベトナム人の割合は、2023年末の約28%から、2025年末には約15.3%まで低下しています。ベトナム人の絶対数は増加していますが、インドネシアやミャンマーからの人材がそれ以上のスピードで増えているためです。
つまり、ベトナムは依然として日本の介護業界にとって重要な人材供給国ですが、今後は人材供給の量だけではなく、介護教育、日本語教育、採用後の定着支援、資格取得、スキル管理、キャリア形成といった、人材ライフサイクル全体をどのように構築するかという視点がより重要になります。
そして近年では、この関係自体も一方向ではなくなりつつあります。これまで中心だった「ベトナム人材が日本へ行く」という流れに加えて、日本企業の介護ノウハウ、教育手法、資本、運営モデル、テクノロジーがベトナムへ入る流れも始まっています。
4. 日本企業はすでにベトナムでどう動いているのか
日本企業によるベトナムとの関わり方は一つではありません。施設運営支援、教育、スタートアップ投資、人材育成、ソフトウェア開発など、複数の参入モデルがすでに確認できます。
4.1. Tsubasa Group × フオン・ドン・アサヒ(Phương Đông Asahi)
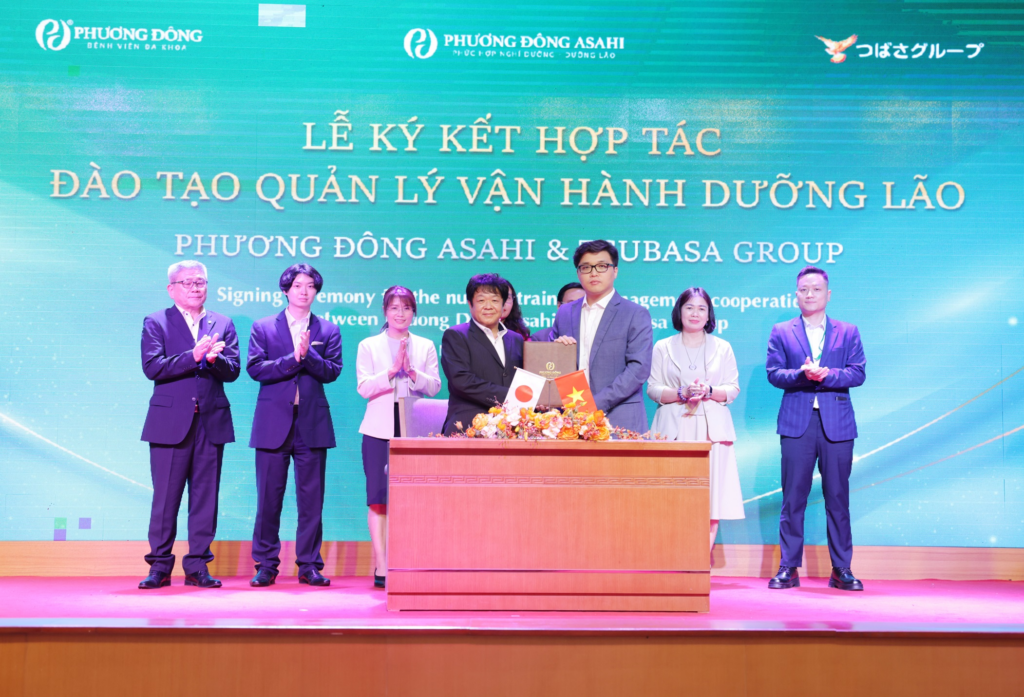
2024年4月、フオン・ドン・アサヒとTsubasa Groupは、高齢者施設の管理・運営に関する教育協力契約を締結しました。このプロジェクトでは、ベトナム側のフオン・ドンが施設や医療インフラを整備し、日本側のTsubasa Groupが高齢者介護施設の管理、教育、運営に関する経験やノウハウを提供しています。
フオン・ドン・アサヒの高齢者施設は約7,000㎡の規模とされ、プロジェクト全体の投資額は約8,000億VNDと公表されています。ただし、この8,000億VNDはTsubasa Groupによる出資額ではなく、フオン・ドン・アサヒプロジェクト全体の投資額です。
この事例のポイントは、日本企業が自ら施設を建設・所有しなくても、ベトナムの介護市場へ関与できることです。ベトナム側が施設、不動産、設備投資、医療インフラ、現地運営を担い、日本側が介護理念、SOP、人材教育、施設運営ノウハウを提供するという役割分担が可能です。
このような「運営・教育パートナーシップ」は、日本企業にとって一つの現実的な市場参入モデルと言えます。
4.2. Espoir × バックマイ病院(Bệnh viện Bạch Mai)× JICA
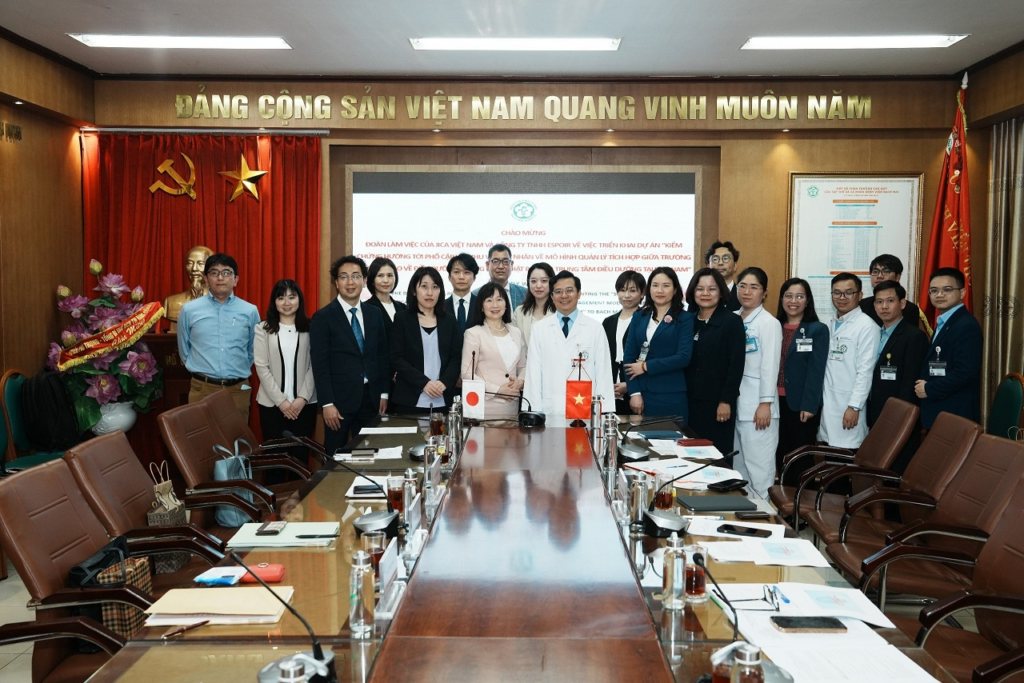
Espoirとバックマイ病院によるJICA支援プロジェクトは、2024年2月から2026年8月まで実施され、日本式介護教育とケアセンターを組み合わせたモデル構築を目指しました。
プロジェクトには、ベトナム語による介護カリキュラム開発、現地人材の教育、日本での研修、実習環境の整備、多機能型ケアセンターの検討などが含まれています。
この取り組みの特徴は、単に数人の介護人材を育成することが目的ではない点です。教育プログラム、指導者育成、介護方法、施設運営モデルなど、介護産業を支える仕組みそのものを構築しようとしています。
つまり、このケースは「介護人材育成」だけではなく、「介護教育・標準化モデル」をベトナムに構築する取り組みと捉えることができます。
4.3. Mynavi × WeCare247
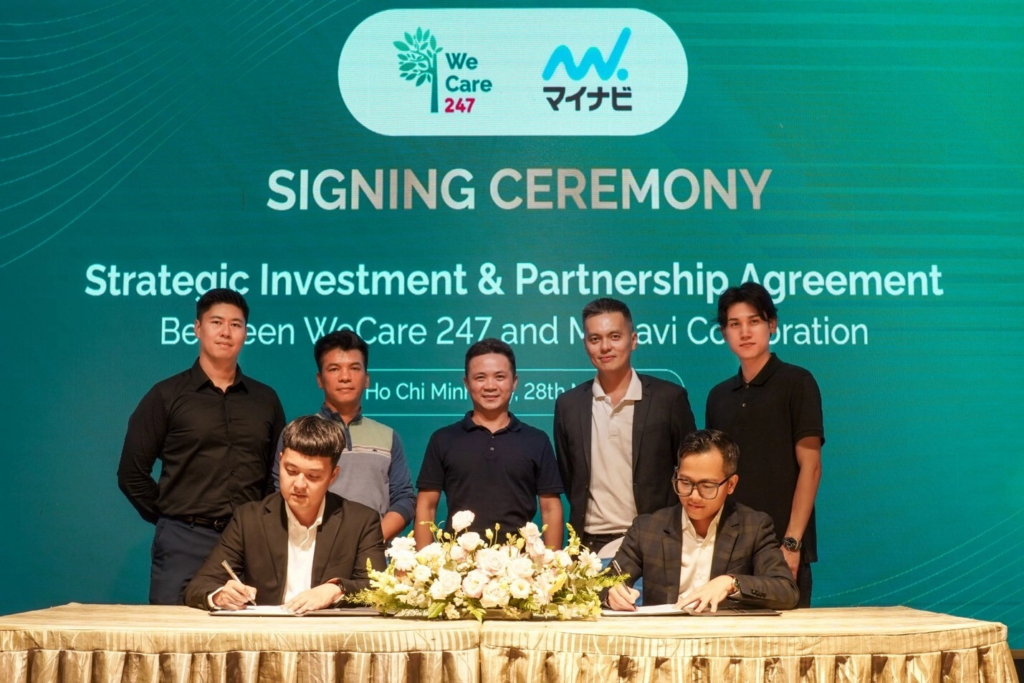
2024年5月、Mynavi Corporationは、ホーチミン市を拠点とするWeCare247への出資を発表しました。WeCare247は、介護を必要とする人とケアスタッフをマッチングするサービスを中心に、介護人材教育や在宅介護サービスなどを展開しています。
このケースで特徴的なのは、Mynaviが自ら介護施設を建設したわけでも、日本の介護サービスをそのままベトナムへ持ち込んだわけでもないことです。すでにベトナム国内で介護人材ネットワーク、利用者基盤、教育機能、現地運営ノウハウを持つスタートアップへ出資する方法を選択しています。
これは、日本企業がすべてをゼロから構築するのではなく、現地市場を理解する企業への投資や協業を通じて市場へアクセスするモデルです。
4.4. Care Connect Japan × Care Connect Vietnam
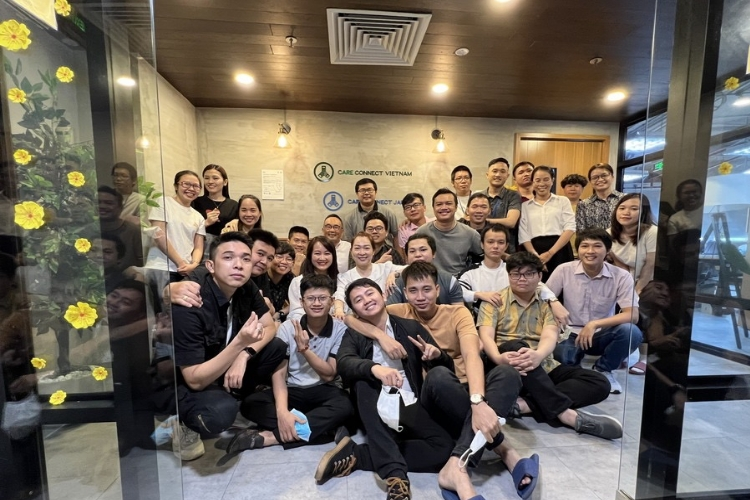
Care Connectの事例は、CareTechという観点から特に注目できます。Care Connect Japanは2019年、ベトナムに100%日本資本のCare Connect Vietnamを設立しました。同社の事業にはソフトウェア開発と介護・ヘルスケア関連サービスが含まれており、ベトナムのエンジニアチームが日本向け介護ソフトウェアの開発に直接参加しています。
ここで重要なのは、ベトナムが単なる一般的なオフショア開発拠点として利用されているだけではない点です。日本側が持つ介護ドメイン知識とプロダクト設計を、ベトナム側のエンジニアリング力と組み合わせ、介護領域のコアプロダクトを共同で開発しています。
さらに2023年には、Care Connectがベトナムで「Saino Kaigo」という在宅介護サービスを開始すると発表しました。つまり、日本の介護ドメイン知識をベトナムでのソフトウェア開発につなげ、日本向け介護プロダクトを生み出し、さらにその知見をベトナム市場での介護サービスへ展開するという循環が生まれ始めています。
これは、ベトナムが日本の介護産業にとって「CareTechのプロダクト開発拠点」になり得ることを示す先行事例です。
4.5. TSUKUI × TSUKUI PLAN VIETNAM
TSUKUIは、日本の大手介護事業者の一つで、2019年からベトナム人介護技能実習生の受け入れを開始しています。その後、ベトナムでTSUKUI PLAN VIETNAMを設立し、介護人材の教育活動を展開しています。
候補者は日本へ渡る前に、介護技術、日本語、日本の介護現場での働き方、就労に必要な基礎知識などについて準備を行います。
このモデルの特徴は、単純に外部の送り出し機関から人材を採用するだけではないことです。ベトナムでの教育から、日本での就労、在留資格の移行、さらにその後のキャリア形成までを見据え、中長期的な介護人材パイプラインを自社グループ内で構築しようとしています。
5. 5つの事例から見える日越介護ビジネスの変化
これらの事例を並べると、日本企業とベトナムの関係が複数のレイヤーへ広がっていることが分かります。
- TSUKUI:介護人材育成
- Tsubasa Group:施設運営・介護ノウハウ移転
- Espoir:介護教育・標準化
- Mynavi:現地介護スタートアップへの投資
- Care Connect:CareTech・プロダクト開発
従来、日越介護ビジネスの中心にあったのは、「ベトナムから日本へ介護人材が移動する」という流れでした。現在では、それに加えて、「日本からベトナムへ介護ノウハウ、教育、資本、運営モデル、テクノロジーが移動する」という逆方向の流れも生まれています。
もう一つ重要なのは、日本企業が日本の介護モデルをそのままベトナムへコピーしているわけではないことです。ベトナムと日本では、所得水準、家族介護の役割、介護職制度、保険制度、費用負担の仕組みが異なります。
そのため実際には、現地企業との協業、ノウハウ移転、教育プログラムの構築、現地スタートアップへの投資、ベトナムを開発拠点として活用するといった、市場の成熟度に合わせたアプローチが選ばれています。
日越介護ビジネスは、人材移動を中心とした関係から、人材、教育、運営ノウハウ、資本、テクノロジーが双方向に行き交う関係へと変化し始めています。
6. 日本の介護スタートアップにとっての3つの機会
では、日本の介護スタートアップにとって、ベトナムはどのような可能性を持つのでしょうか。現在の市場環境を見ると、大きく三つの方向性が考えられます。
6.1. 介護人材の育成・定着支援拠点
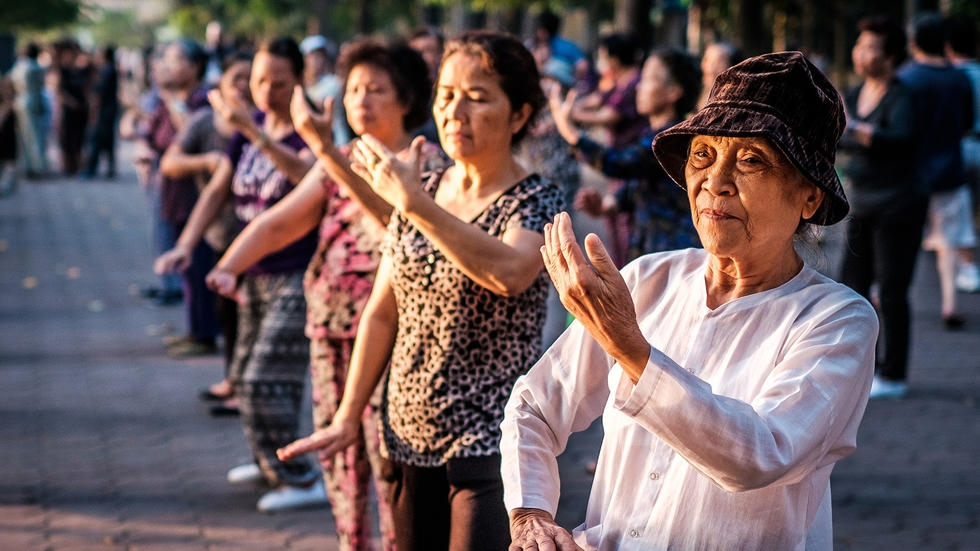
最も明確なのが、介護人材拠点としての役割です。すでに多くのベトナム人が日本の介護現場で働いており、複数の在留資格、教育機関、送り出し・受け入れネットワークが形成されています。
今後の事業機会は、単純な人材紹介だけではありません。介護教育、日本語教育、スキル管理、定着支援、資格管理、介護福祉士取得支援、キャリア形成、外国人人材向けHR Techなど、人材ライフサイクル全体に関わるサービスの重要性が高まる可能性があります。
特にインドネシアやミャンマーからの人材も急速に増加している現在、日本の介護事業者にとって重要なのは「何人採用できるか」だけではありません。採用後にどのように育成し、定着させ、専門的なキャリアへつなげていくかが、より重要なテーマになっていくでしょう。
6.2. 新たに形成されつつある高齢者介護サービス市場
二つ目は、ベトナム国内の高齢者介護市場です。高齢者人口が急速に増加する一方、専門的な介護サービスの供給はまだ十分ではありません。
そのため、在宅介護、リハビリテーション、デイサービス、家族との情報共有、介護管理、施設運営支援、地域ケア、家族介護支援などの領域では、今後新しい需要が形成される可能性があります。
ただし、日本と同じ前提で市場を考えることはできません。ベトナムでは家族介護の役割が依然として大きく、支払い能力や保険・公的負担の仕組みも日本とは異なります。
そのため、高価格な施設型介護だけではなく、在宅型、地域型、アセットライト型など、現地の生活スタイルや支払い能力に合ったモデルを設計することが重要になります。
6.3. CareTech・プロダクト開発拠点
三つ目は、CareTechのプロダクト開発拠点としての可能性です。日本のCareTechスタートアップがベトナムと関わる場合、必ずしも最初から「ベトナム市場で自社製品を販売する」必要はありません。まず、日本市場向けのプロダクトをベトナムのエンジニアチームと共同開発するという方法があります。
例えば、介護記録システム、介護スタッフ向けモバイルアプリ、シフト管理、Workforce Optimization、家族向けコミュニケーション機能、外部システム連携、データ分析、AIによる記録支援、音声入力・記録自動化、業務効率化ツールなどは、日越共同開発の対象になり得ます。
Care Connectの事例は、「日本側の介護ドメイン知識」と「ベトナム側の開発力」を組み合わせるモデルが、実際に成立していることを示しています。
ここで重要なのは、ベトナムを単に「安価なオフショアエンジニアの供給地」として捉えないことです。より長期的な価値は、介護ドメイン知識の共有、日越バイリンガルでの開発、継続的なプロダクト改善、日本市場のユーザーニーズへの対応、ベトナム市場から得られる新しいフィードバックを組み合わせた、共同プロダクト開発体制にあると考えられます。
7. ベトナムを「何の拠点」として捉えるか
現在のベトナムを、すでに「アジアの介護ハブ」と呼ぶのはまだ早いでしょう。職業基準、教育制度、費用負担モデル、品質保証、介護施設ネットワーク、テクノロジー活用など、多くの要素がまだ形成途上にあります。
一方で、介護産業を構成する複数の要素がすでに動き始めていることも事実です。ベトナム人材は日本の介護現場で働き、日本企業は介護施設運営ノウハウをベトナムへ移転し始めています。また、日本式介護教育プログラムが構築され、日本資本がベトナムの介護スタートアップへ入り、日本の介護ソフトウェア企業がベトナムに開発拠点を設ける事例も出てきました。
日本の介護スタートアップにとって、ベトナムには大きく三つの役割があります。
- 介護人材の供給・育成拠点
- これから形成されていく高齢者介護サービス市場
- CareTechのプロダクト開発拠点
ただし、この三つが同じレベルまで成熟しているわけではありません。介護人材拠点としての役割はすでに明確ですが、ベトナム国内の高齢者介護市場については、社会的な需要が明らかになり始めている一方で、ビジネスモデルや支払いの仕組みはまだ発展途上です。
CareTech開発拠点としての役割についても、Care Connectのような具体的な先行事例は存在しますが、業界全体の大きなトレンドと呼ぶにはまだ早い段階です。
だからこそ、ベトナムを見る際に重要なのは、「ベトナムの介護市場は魅力的か」という一つの問いだけではありません。より重要なのは、「自社の介護ビジネスにおいて、ベトナムはどのような役割を担えるのか」という視点です。
介護人材の育成拠点なのか、教育・運営パートナーなのか、プロダクト開発拠点なのか、あるいは将来の介護サービス市場なのか。自社の事業モデルに応じて、ベトナムとの関わり方は大きく変わります。
現時点の事例だけで、ベトナムがすでに新たな介護ハブになったと結論づけることはできません。しかし、一つの変化は明確になりつつあります。
ベトナムは、日本の介護業界にとって、単なる「人材供給国」ではなくなり始めています。人材、教育、介護サービス、投資、そしてテクノロジー。複数の領域で新しい接点が生まれ始めており、日越介護エコシステムは次の段階へ移行しつつあります。